Une semaine de ski dans les Alpes, quelques descentes en poudreuse ou une sortie en ski de randonnée : les vacances à la montagne promettent de beaux moments, mais elles peuvent aussi réserver des imprévus. Une chute sur une piste, une collision entre skieurs ou un accident hors-piste peuvent entraîner des frais importants, notamment lorsqu'une intervention des secours ou un transport médicalisé devient nécessaire.
Pourtant, beaucoup de vacanciers ignorent les garanties dont ils disposent réellement. Certains pensent être automatiquement couverts par leur carte bancaire, tandis que d'autres souscrivent une assurance au moment d'acheter leur forfait sans examiner les conditions du contrat.
Une assurance ski peut être utile, mais toutes les formules ne couvrent pas les mêmes activités, les mêmes frais ou les mêmes situations. Les différences sont particulièrement importantes lorsqu'on quitte les pistes balisées.
Frais de secours, recherche en montagne, responsabilité civile, remboursement du forfait ou rapatriement : voici les garanties à examiner avant de réserver votre prochain séjour aux sports d'hiver.
L'assurance ski est-elle obligatoire en France ?
Contrairement à une idée répandue, il n'existe pas d'obligation générale imposant à chaque skieur de souscrire une assurance spécifique pour pratiquer le ski de loisir dans une station française.
Il est donc possible d'acheter un forfait de remontées mécaniques sans souscrire l'assurance complémentaire proposée au moment du paiement.
Pour autant, skier sans avoir vérifié ses garanties peut exposer à des dépenses imprévues.
Plusieurs contrats déjà détenus peuvent intervenir en cas d'accident : assurance multirisque habitation, garantie accidents de la vie, complémentaire santé ou assurance associée à une carte bancaire.
Mais ces protections ne couvrent pas nécessairement les mêmes risques.
La responsabilité civile, par exemple, peut intervenir lorsqu'un skieur cause un dommage à une autre personne. Elle ne garantit pas automatiquement ses propres blessures ou le remboursement des frais de secours.
Avant la première journée sur les pistes, mieux vaut donc prendre le temps d'examiner ses contrats.
Cette vérification peut d'ailleurs s'intégrer aux préparatifs habituels du séjour, au même titre que l'entretien du matériel et la consultation de la météo. Notre guide consacré aux dix choses à vérifier avant la première sortie au ski de la saison permet de ne pas oublier les principales précautions.
Secours sur piste et hors-piste : qui paie en cas d'accident ?
C'est l'une des questions les plus importantes avant de partir skier.
En France, le secours en montagne repose généralement sur un principe de gratuité pour les personnes secourues lorsque les interventions relèvent des services publics compétents. Toutefois, des exceptions existent, notamment dans le cadre du ski.
Les communes peuvent, sous certaines conditions, demander le remboursement de frais engagés lors d'opérations de secours liées à la pratique du ski alpin ou du ski de fond.
Sur les domaines skiables, les opérations de secours assurées par les services des pistes peuvent donc donner lieu à une facturation.
Le montant dépend notamment de la station, du lieu de l'accident et des moyens mobilisés.
Pourquoi les frais peuvent-ils devenir importants ?
Une intervention simple, réalisée à proximité d'une piste accessible, ne nécessite pas les mêmes ressources qu'une évacuation dans une zone difficile.
Selon la situation, les secours peuvent mobiliser des pisteurs-secouristes, une motoneige, un traîneau, une ambulance ou un hélicoptère.
Il faut distinguer les opérations de recherche, l'évacuation jusqu'au premier point de prise en charge médicale et les transports sanitaires ultérieurs.
Ces prestations ne relèvent pas nécessairement du même dispositif de financement ou des mêmes garanties d'assurance.
Contrairement à certaines affirmations commerciales, tous les secours hors-piste ne sont pas systématiquement facturés au skieur. Les règles dépendent notamment du lieu, de la nature de l'intervention et des services mobilisés.
Une bonne assurance doit donc être évaluée en fonction des frais susceptibles de rester à la charge de l'assuré, plutôt qu'à partir d'une promesse générale de prise en charge.
Assurance ski hors-piste : une couverture qui dépend des contrats
Le mot « hors-piste » recouvre des situations très différentes.
Un skieur peut quitter une piste balisée tout en restant à proximité immédiate des remontées mécaniques. À l'inverse, un groupe peut parcourir un itinéraire de plusieurs heures en ski de randonnée, loin des installations d'une station.
Ces deux activités ne présentent pas les mêmes contraintes et ne sont pas nécessairement couvertes de manière identique.
Certains contrats garantissent le hors-piste accessible depuis les remontées mécaniques, mais excluent ou limitent les sorties éloignées du domaine skiable.
D'autres prévoient des garanties spécifiques pour le ski de randonnée, les itinéraires glaciaires ou les activités encadrées.
Il faut donc rechercher dans les conditions générales la définition exacte du hors-piste couvert.
Hors-piste accessible depuis une station
Le fait qu'une pente soit accessible depuis un télésiège ne signifie pas qu'elle bénéficie des mesures de sécurisation appliquées aux pistes ouvertes.
Une avalanche peut se déclencher à quelques mètres seulement d'une piste balisée.
Notre article consacré aux dangers du ski hors-piste à proximité des stations explique pourquoi ces secteurs nécessitent des compétences spécifiques.
Du point de vue de l'assurance, la proximité d'une remontée mécanique peut aussi avoir son importance lorsque le contrat utilise ce critère pour définir son périmètre de couverture.
Ski de randonnée et haute montagne
Les sorties en ski de randonnée nécessitent une attention particulière.
Certains contrats destinés aux skieurs en station ne garantissent pas automatiquement les itinéraires de randonnée éloignés des pistes.
L'assuré doit également vérifier les éventuelles restrictions liées à l'altitude, aux glaciers, à l'utilisation de matériel d'alpinisme ou aux activités considérées comme techniques.
Pour les sorties autour de Chamonix, par exemple, les données historiques du risque d'avalanche dans le massif du Mont-Blanc permettent de mieux comprendre l'environnement avalancheux de cette région.
Ces données ne remplacent toutefois ni les prévisions officielles actualisées, ni l'évaluation du terrain.
Une assurance adaptée peut limiter certaines conséquences financières d'un accident, mais elle ne réduit pas le risque d'avalanche lui-même.
Quelles sont les garanties essentielles d'une assurance sports d'hiver ?
Avant de comparer les offres, il est utile de distinguer plusieurs types de garanties.
Les frais de recherche et de secours
Cette garantie concerne les dépenses liées à la localisation, à l'assistance et à l'évacuation d'une personne accidentée.
Il faut examiner le plafond de prise en charge, la zone géographique couverte, les moyens de secours inclus et les éventuelles restrictions applicables au hors-piste.
L'assistance et le rapatriement
L'assistance peut organiser certains transports médicaux, le retour vers le domicile ou d'autres prestations lorsqu'un accident empêche la poursuite du séjour.
Il convient de vérifier les conditions médicales de déclenchement, les destinations couvertes et les modalités d'accord préalable.
Les frais médicaux
Les dépenses de santé peuvent être partiellement prises en charge par l'Assurance maladie et la complémentaire santé, selon la situation.
Une assurance sports d'hiver peut compléter cette protection, dans les limites prévues au contrat.
À l'étranger, la question mérite une vigilance particulière, car les systèmes de prise en charge varient selon les pays.
La responsabilité civile
Cette garantie intervient lorsque l'assuré cause un dommage à un tiers dans les circonstances prévues au contrat.
Elle peut notamment être utile en cas de collision responsable entre skieurs.
Le remboursement des prestations inutilisées
Certaines assurances prennent en charge une partie des journées de forfait, des cours de ski ou de la location de matériel devenus inutilisables après un accident garanti.
Les conditions de remboursement peuvent néanmoins varier considérablement d'une formule à l'autre.
Cinq assurances ski et sports d'hiver à examiner avant votre séjour
Plusieurs organismes proposent des protections adaptées aux activités hivernales. Ils ne présentent toutefois pas tous les mêmes garanties, les mêmes durées de couverture ou les mêmes conditions d'accès.
Voici cinq services permettant de comparer différentes approches.
1. Carré Neige : une assurance distribuée dans les stations
Carré Neige figure parmi les assurances proposées aux skieurs dans plusieurs stations françaises.
La formule classique couvre notamment les accidents liés à la pratique des sports de neige sur le domaine skiable, y compris le hors-piste accessible depuis les remontées mécaniques, dans les conditions prévues au contrat.
Le service associe des garanties d'assurance et d'assistance.
Il peut notamment intervenir pour les frais de secours, certains frais médicaux et le remboursement de prestations non utilisées.
La gamme comprend plusieurs formules destinées aux séjours de courte durée, aux activités nordiques ou aux pratiques saisonnières.
Pour examiner les prestations disponibles, il est possible de consulter les garanties de l'assurance ski Carré Neige.
Attention : la formule classique ne doit pas être assimilée à une assurance couvrant automatiquement toutes les pratiques de haute montagne. Les activités autorisées et les limites géographiques doivent être vérifiées avant de souscrire.
2. Licence Carte Neige : les garanties proposées par la Fédération française de ski
La Fédération française de ski propose des garanties associées à la Licence Carte Neige.
Cette solution peut intéresser les personnes qui pratiquent régulièrement des disciplines relevant des activités garanties par la fédération.
La licence comprend notamment une protection en responsabilité civile et en défense-recours, dans les conditions applicables.
Plusieurs options d'assurance permettent d'élargir la protection, notamment pour certains frais de secours, l'assistance, les dépenses médicales ou les conséquences corporelles d'un accident.
Les niveaux de couverture ne sont pas identiques selon les formules.
Les skieurs peuvent consulter les options d'assurance et garanties complémentaires de la Licence Carte Neige pour comparer les protections présentées.
Il est important de vérifier les documents contractuels correspondant à la saison de souscription, en particulier lors du renouvellement annuel des garanties.
3. Assurenski : des formules pour les séjours et la saison
Assurenski commercialise des assurances destinées aux sports d'hiver, avec des formules adaptées aux séjours occasionnels ou à une pratique régulière.
L'organisme présente notamment des garanties concernant les frais de recherche et de secours, l'assistance aux personnes et certaines prestations devenues inutilisables après un accident.
La couverture annoncée pour les secours concerne les pistes et le hors-piste situé dans le périmètre du domaine skiable, selon les conditions contractuelles.
Ce point mérite une attention particulière pour les personnes qui envisagent des itinéraires éloignés des remontées mécaniques.
Les skieurs peuvent consulter les formules d'assurance sports d'hiver d'Assurenski et choisir une couverture adaptée à la durée de leur séjour.
Avant toute souscription, il reste indispensable de vérifier les exclusions et les conditions d'assistance.
4. Passeport Montagne : une protection orientée sports de plein air
Passeport Montagne propose une assurance destinée à plusieurs activités sportives pratiquées en extérieur, notamment le ski.
Cette approche peut intéresser les personnes qui alternent ski alpin, randonnée et autres loisirs de montagne au cours de l'année.
Le service annonce des garanties concernant les frais de recherche, de secours et certains transports sanitaires après un accident couvert.
Les conditions applicables dépendent cependant de la date de souscription et des options sélectionnées.
Point important : Passeport Montagne précise ne pas proposer de plateforme d'assistance disponible en permanence pour organiser les secours et le rapatriement. Il convient donc de distinguer le remboursement de certains frais et l'organisation concrète d'une intervention.
La page consacrée à l'assurance ski Passeport Montagne permet de découvrir les activités présentées et les principales garanties.
Pour une pratique régulière du ski de randonnée ou des sports de montagne, il faut demander confirmation de la couverture exacte des activités envisagées.
5. HEYME Snow Pack : une formule pour les sports d'hiver
HEYME propose une assurance Snow Pack destinée aux séjours à la montagne.
La formule présente notamment des garanties de responsabilité civile, de frais médicaux, d'assistance et de secours sur piste ou hors-piste.
Le service prévoit différentes durées de couverture, notamment à la semaine, à la quinzaine ou à la saison.
L'offre évoque également plusieurs disciplines hivernales, parmi lesquelles le snowboard, la luge, le ski de fond et les raquettes.
Les personnes intéressées peuvent consulter les garanties de l'assurance sports d'hiver Snow Pack de HEYME.
Une vigilance particulière s'impose toutefois : la présentation commerciale énumère certaines activités sans préciser clairement, dans cette liste, la situation du ski alpin classique. Avant de souscrire pour le ski alpin, le freeride ou le ski de randonnée, mieux vaut obtenir une confirmation écrite de leur couverture.
Assurance carte bancaire : est-on déjà protégé pour le ski ?
De nombreux vacanciers possèdent une carte bancaire associée à des garanties d'assurance ou d'assistance.
Certaines cartes haut de gamme prévoient notamment une protection pour les sports d'hiver, mais les garanties varient selon l'établissement émetteur et le contrat.
Il ne suffit donc pas de posséder une carte Visa Premier ou Mastercard Gold pour conclure que tous les risques sont couverts.
Dans de nombreux cas, le déclenchement de certaines garanties dépend du paiement préalable de prestations du séjour avec la carte concernée.
La nature des dépenses à régler, les personnes assurées, les plafonds et les exclusions sont définis contractuellement.
Les trois vérifications à effectuer
Premièrement, contrôler si le ski hors-piste figure explicitement parmi les activités couvertes.
Deuxièmement, vérifier les frais de secours et de transport pris en charge. Une assurance couvrant les soins médicaux ne couvre pas nécessairement toutes les opérations de recherche.
Troisièmement, examiner les modalités de remboursement : justificatifs demandés, éventuelle franchise, délai de déclaration et nécessité de contacter l'assistance avant certaines dépenses.
Une couverture bancaire suffisante peut permettre d'éviter la souscription d'une assurance supplémentaire.
À l'inverse, lorsque les garanties sont limitées ou que certaines activités sont exclues, un contrat complémentaire peut présenter un intérêt.
Ski à Tignes, Val-d'Isère ou Chamonix : les risques sont-ils différents ?
Le choix d'une station influence les conditions dans lesquelles les vacanciers évoluent.
Dans les grandes stations d'altitude, les possibilités de ski hors-piste peuvent être nombreuses. Certaines zones sont rapidement accessibles depuis les remontées mécaniques, tandis que d'autres nécessitent des itinéraires plus engagés.
Autour de Tignes et de Val-d'Isère, par exemple, la diversité des reliefs et des altitudes impose une connaissance précise des conditions nivologiques.
Les archives du risque d'avalanche en Haute-Tarentaise permettent de consulter les données historiques relatives à ce secteur des Alpes.
Elles peuvent aider les visiteurs à comprendre l'importance du risque avalancheux dans la préparation d'une sortie.
Mais il ne faut pas confondre risque naturel et couverture assurantielle.
Une station d'altitude ne nécessite pas automatiquement une assurance plus chère qu'une station de moyenne montagne. C'est surtout la nature des activités pratiquées et leur couverture contractuelle qui doivent guider le choix.
Quelles exclusions faut-il examiner avant de souscrire ?
Le prix constitue rarement un critère suffisant pour comparer deux assurances.
Les conditions générales doivent être consultées pour identifier les situations non garanties.
Certaines exclusions ou restrictions peuvent concerner les pratiques sportives particulièrement techniques, les compétitions, les itinéraires fermés ou interdits, les activités considérées comme professionnelles ou les situations impliquant une violation des conditions contractuelles.
Les activités pratiquées à l'étranger méritent également une vérification spécifique.
Il faut examiner les limites territoriales, les éventuelles restrictions d'altitude et les conditions particulières applicables aux secours héliportés.
Une autre distinction concerne le rapatriement et les frais médicaux : un contrat peut rembourser certaines dépenses de transport sans offrir une garantie étendue pour les soins.
Enfin, les franchises et plafonds doivent être analysés séparément pour chaque garantie.
Deux contrats affichant un prix proche peuvent présenter des niveaux de protection sensiblement différents.
Comment choisir son assurance ski selon son profil ?
Pour une famille qui passe une semaine sur des pistes balisées, une formule temporaire peut répondre aux besoins, sous réserve que les garanties existantes ne soient pas déjà suffisantes.
Pour un skieur régulier, une protection annuelle ou une licence associée à des garanties adaptées peut être plus pratique.
Les amateurs de freeride doivent surtout vérifier que leur pratique hors-piste correspond à la définition retenue par l'assureur.
Quant aux pratiquants de ski de randonnée ou de haute montagne, ils doivent porter une attention particulière aux activités techniques, aux secteurs éloignés des stations et aux conditions d'assistance.
Dans tous les cas, il est conseillé de comparer les contrats à partir de critères concrets : activités garanties, territoire couvert, frais de secours, rapatriement, responsabilité civile, plafonds et exclusions.
L'objectif n'est pas de multiplier les assurances, mais de disposer d'une protection cohérente avec sa pratique.
Assurance et avalanche : pourquoi la prévention reste prioritaire
Aucune assurance ne protège physiquement contre une avalanche.
Même lorsqu'un contrat couvre les frais de secours, un accident peut avoir des conséquences humaines dramatiques.
Pour les sorties hors-piste et le ski de randonnée, la préparation doit donc commencer par la consultation des prévisions météorologiques et du bulletin d'estimation du risque d'avalanche publié par Météo-France.
Ce bulletin présente le niveau de risque, les problèmes avalancheux, les orientations et les altitudes concernées.
Notre guide expliquant comment lire un bulletin d'estimation du risque d'avalanche permet de mieux comprendre ces informations essentielles.
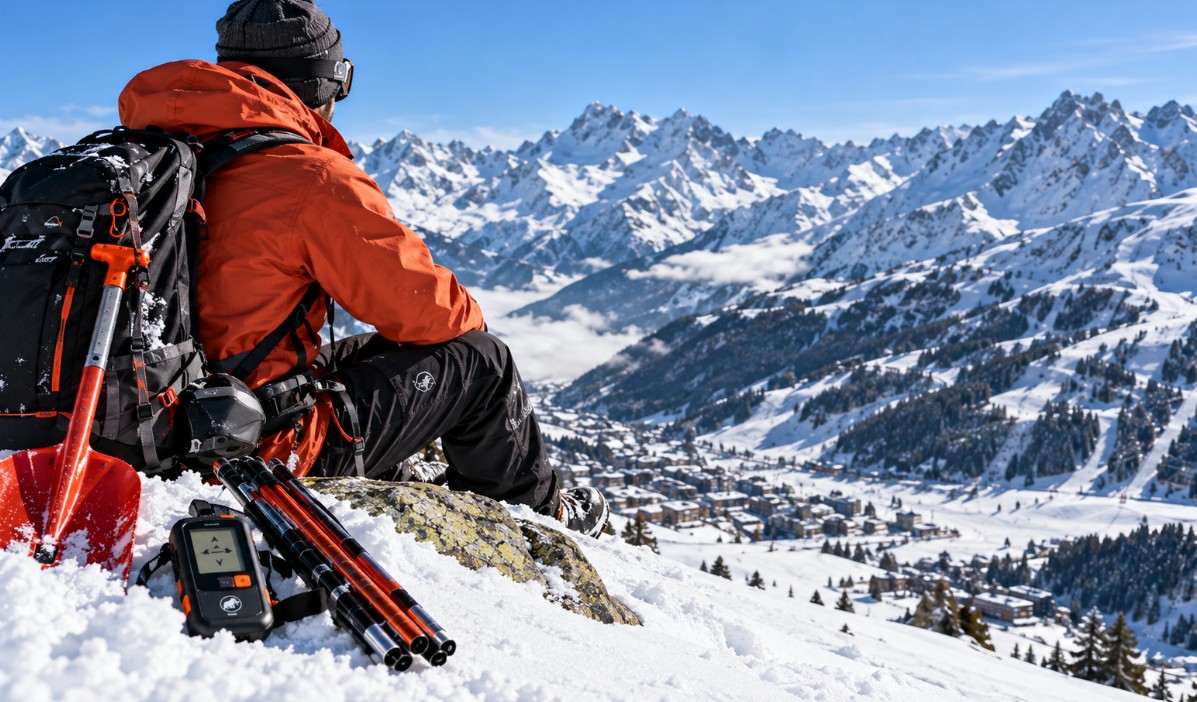
En terrain avalancheux, chaque participant doit également disposer d'un DVA, d'une pelle et d'une sonde, et savoir utiliser efficacement ce matériel.
La connaissance du terrain, l'accompagnement par un professionnel qualifié et la capacité à renoncer restent des éléments déterminants.
Une assurance ne remplace ni la formation ni le jugement.
FAQ : les questions fréquentes sur l'assurance ski
Faut-il prendre une assurance avec son forfait de ski ?
Ce n'est pas systématiquement nécessaire. Il faut d'abord vérifier les garanties de ses contrats existants, notamment celles de sa carte bancaire, de son assurance habitation et de ses éventuelles assurances individuelles.
Le hors-piste est-il toujours couvert ?
Non. Certains contrats limitent leur garantie au hors-piste accessible depuis les remontées mécaniques ou au périmètre du domaine skiable. D'autres couvrent des pratiques plus larges, sous certaines conditions.
Les secours en hélicoptère sont-ils toujours payants ?
Non. En France, la facturation dépend du cadre juridique de l'intervention, du lieu et des moyens mobilisés. Dans les situations couvertes par le principe de gratuité des secours publics, une intervention héliportée n'est pas automatiquement facturée à la personne secourue.
L'assurance ski rembourse-t-elle un forfait inutilisé ?
Certaines formules prévoient cette garantie après un accident ou un événement couvert. Le remboursement dépend alors des conditions du contrat, notamment de la durée restante du forfait et des justificatifs demandés.
Peut-on souscrire une assurance après un accident ?
Une assurance nouvellement souscrite ne couvre normalement pas un accident déjà survenu. Il faut vérifier que le contrat est entré en vigueur avant le début de l'activité et de l'événement concerné.
Assurance ski et hors-piste : vérifier ses garanties avant de chausser les skis
Avant de partir en montagne, la préparation ne doit pas se limiter au choix de la station, à la réservation du logement ou à la vérification du matériel.
Prendre quelques minutes pour examiner ses assurances permet de mieux comprendre les protections dont on dispose et d'identifier d'éventuelles lacunes.
Frais de secours, assistance, responsabilité civile, soins médicaux et remboursement des prestations inutilisées : chaque garantie répond à un besoin particulier.
Les pratiquants de hors-piste et de ski de randonnée doivent être particulièrement attentifs aux définitions contractuelles, car toutes les formules ne couvrent pas les mêmes terrains.
La meilleure assurance n'est pas nécessairement la plus chère : c'est celle dont les garanties correspondent réellement aux activités pratiquées, sans doublons inutiles.
Et quelle que soit la protection choisie, une règle demeure essentielle : en montagne hivernale, la prévention des accidents doit toujours passer avant leur prise en charge financière.